

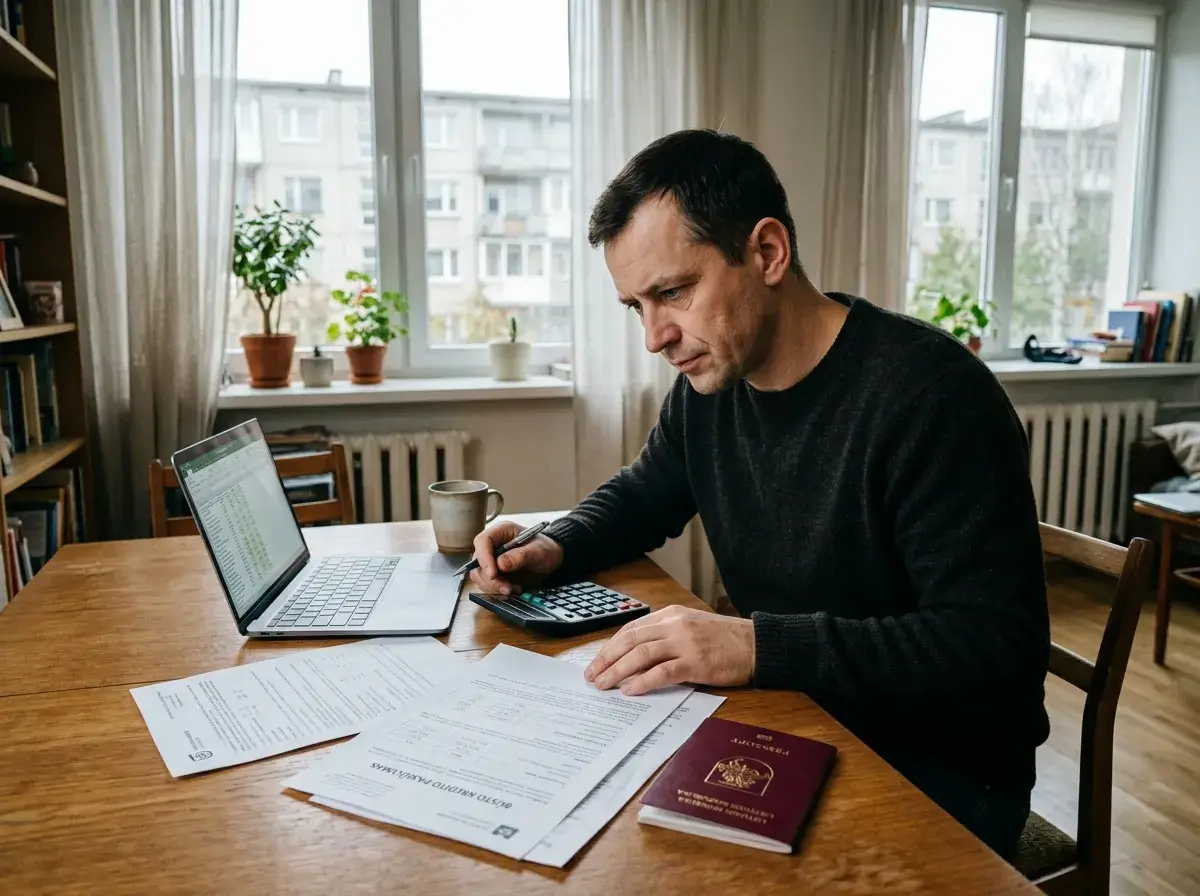
Didelė mėnesio paskolos įmoka gali apsunkinti šeimos ar asmens biudžetą, ypač jei tuo pačiu metu tenka mokėti už būstą, automobilį, komunalines paslaugas ir kitas būtinas išlaidas. Tokiu atveju natūraliai kyla klausimas, ar galima sumažinti mėnesinį mokėjimą. Galimybių yra kelios, tačiau svarbu suprasti, kad mažesnė įmoka ne visada reiškia mažesnę bendrą paskolos kainą. Kartais mėnesinis mokėjimas sumažinamas tiesiog pratęsiant paskolos terminą, todėl bendra suma, kurią teks sumokėti, gali padidėti.
Vienas būdas sumažinti mėnesio įmoką gali būti refinansavimas. Juo keli įsipareigojimai arba viena paskola pakeičiami nauju finansavimo sprendimu. Naujos sutarties terminas ar sąlygos gali būti kitokios, todėl mėnesio įmoka kai kuriais atvejais tampa mažesnė. Tačiau prieš pasirenkant tokį sprendimą būtina palyginti dabartinės paskolos likusią kainą su naujos sutarties bendra kaina. Jei įmoka sumažėja tik dėl gerokai ilgesnio termino, finansinė nauda gali būti mažesnė, nei atrodo iš pirmo žvilgsnio.
Prieš svarstant kaip sumažinti paskolos mėnesio įmoką, verta susirašyti visas dabartines paskolos sąlygas. Reikėtų žinoti likusią grąžinti sumą, mėnesio įmoką, palūkanas, likusį terminą ir galimus papildomus mokesčius. Jei turimos kelios paskolos, informaciją reikėtų surinkti apie kiekvieną. Tik turint visus skaičius galima objektyviai įvertinti, ar naujas pasiūlymas pagerintų situaciją.
Taip pat galima apsvarstyti ilgesnį terminą, tačiau tai turėtų būti daroma sąmoningai. Ilgesnis laikotarpis paskirsto skolą per daugiau mėnesių, todėl kiekvieno mėnesio mokėjimas gali sumažėti. Kita vertus, palūkanos gali būti mokamos ilgiau. Todėl verta apskaičiuoti ne tik naują mėnesio įmoką, bet ir bendrą sumą iki paskutinės įmokos. Jei tikslas yra sumažinti finansinę įtampą trumpuoju laikotarpiu, ilgesnis terminas gali būti svarstomas, tačiau reikia žinoti jo kainą.
Kitas aspektas – paskolos įmokos santykis su pajamomis. Jei mėnesio biudžetas tapo per daug įtemptas, problema nebūtinai yra vien paskolos dydis. Kartais verta peržiūrėti kitas nuolatines išlaidas, prenumeratas, paslaugų planus ar kitus mokėjimus. Tai nereiškia, kad reikia atsisakyti visko, tačiau net kelių nebūtinų išlaidų sumažinimas gali suteikti daugiau erdvės paskolos įmokai. Tokiu būdu finansinė situacija gerinama ne didinant skolą, o geriau valdant biudžetą.
Jeigu turimos kelios paskolos, jų sujungimas gali palengvinti ir administravimą. Vietoj kelių mokėjimo datų lieka viena pagrindinė įmoka. Tai gali būti patogiau, tačiau ir šiuo atveju reikia patikrinti bendrą kainą. Refinansavimas turėtų būti vertinamas ne tik kaip būdas sumažinti įmoką, bet ir kaip ilgalaikis finansinis sprendimas. Jei naujas kreditas pratęsia įsipareigojimą daugeliui metų, verta įvertinti, ar toks kompromisas priimtinas.
Taip pat verta atkreipti dėmesį į išankstinį grąžinimą. Jei žmogus gauna papildomų pajamų, premiją ar kitų lėšų, dalinis paskolos grąžinimas kai kuriais atvejais gali sumažinti būsimą palūkanų naštą. Konkrečios galimybės priklauso nuo sutarties ir taikomų taisyklių. Todėl prieš imantis papildomų veiksmų verta perskaityti savo sutartį ir išsiaiškinti, kokios sąlygos taikomos.
Svarbu nepamiršti, kad mažesnė mėnesio įmoka neturėtų būti pasiekiama vien prisiimant dar vieną paskolą. Jei naujas kreditas naudojamas senai įmokai padengti, tačiau bendra skolų suma didėja, problema gali būti tik perkeliama į ateitį. Tvarus sprendimas yra tas, kuris realiai sumažina finansinę naštą arba padeda geriau ją valdyti, o ne tik trumpam atideda mokėjimo sunkumus.